Sau nhiều quý chậm nhịp, bất động sản nghỉ dưỡng đã xuất hiện những tín hiệu đáng ghi nhận ở quý III/2026: lượng giao dịch tăng và dòng vốn dịch chuyển rõ về các sản phẩm minh bạch, có khả năng tạo dòng tiền. Đây là góc nhìn có lợi cho người mua nghiêm túc, song bức tranh chung vẫn phân hóa.
Giao dịch nghỉ dưỡng cải thiện trong quý III
Theo Tạp chí Kinh tế - Tài chính (27/10/2026), dẫn báo cáo quý III/2026 của Hiệp hội Môi giới Bất động sản Việt Nam (VARS), thị trường nghỉ dưỡng có 5.428 sản phẩm mới được mở bán, cao hơn cả quý trước lẫn cùng kỳ năm 2025. Số giao dịch ghi nhận là 3.182, tương ứng tỷ lệ hấp thụ 58,62%.
Một số đợt mở bán thu hút đông khách: tại Nha Trang, dự án Alora được báo cáo mở bán hơn 1.000 sản phẩm với khoảng 800 giao dịch trong 8 giờ; tại Đà Nẵng, S-Light Tower có khoảng 800 sản phẩm được đặt chỗ trong 3 ngày. Cần lưu ý đây là số liệu đặt chỗ, giao dịch từ một báo cáo hiệp hội, chưa phải doanh số đã hoàn tất.
Dòng vốn nghiêng về pháp lý rõ, giá vừa phải, có khai thác
Điểm đáng chú ý nhất là thay đổi trong khẩu vị. Theo cùng nguồn, dòng tiền đầu tư đang dịch chuyển sang các sản phẩm có pháp lý rõ ràng, mức giá vừa phải và tiềm năng cho thuê. Báo Đấu thầu (14/10/2026), dẫn DKRA Consulting, cũng ghi nhận người mua ưu tiên dự án minh bạch tiến độ, chủ đầu tư uy tín và khả năng vận hành thực tế.
Với nhà đầu tư dài hạn, đây là tín hiệu lành mạnh: thị trường đang thưởng cho chất lượng thay vì kỳ vọng ngắn hạn.
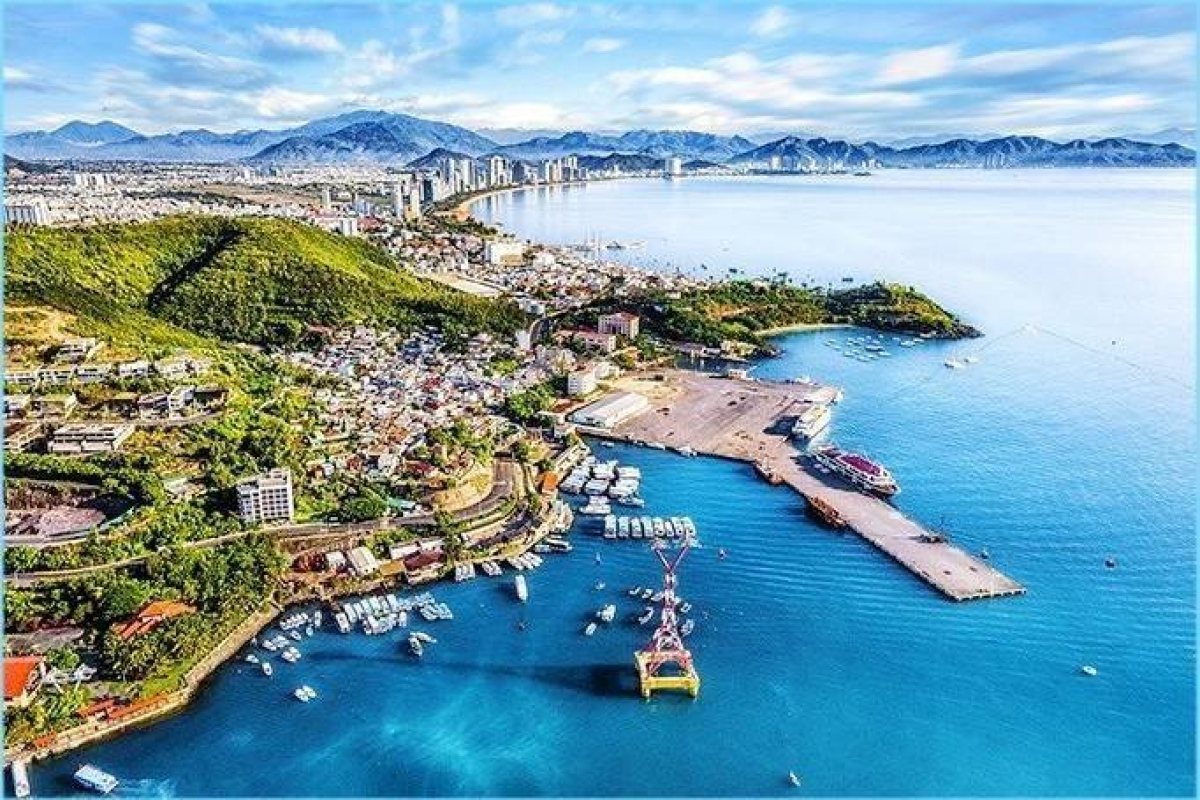
Nha Trang hồi phục cùng các dự án mới
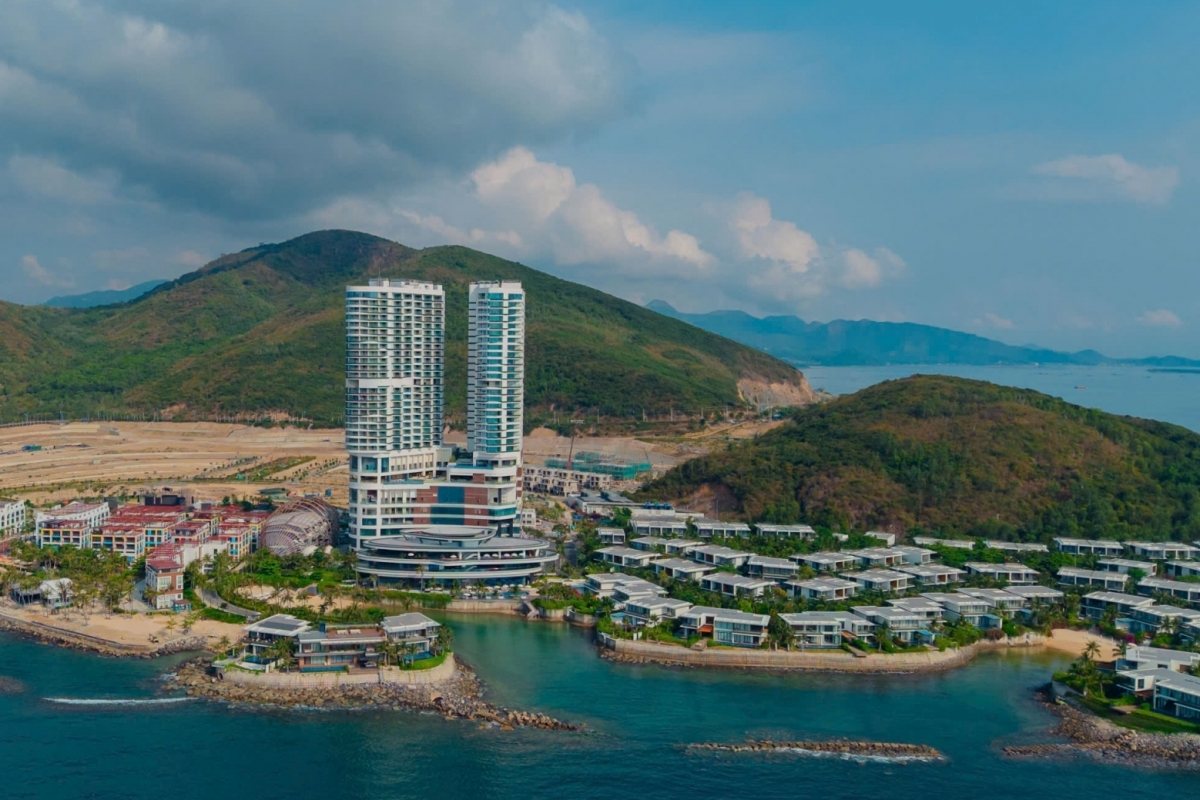
VARS xếp Nha Trang vào nhóm thị trường đang phục hồi nhờ các dự án mới. Tại sự kiện giới thiệu dự án The Fest, khách hàng ở Khánh Hòa chiếm 54%; riêng tại Elite Island, khoảng 70% người mua được ghi nhận là khách mua để ở/sử dụng. Đây là những dữ kiện cho thấy nhu cầu thực tại địa phương đang góp phần, không chỉ vốn từ nơi khác.
Về triển vọng quý IV, VARS cho rằng nguồn cung mới sẽ không tăng đột biến mà chủ yếu đến từ các dự án đang triển khai, đồng thời kỳ vọng du lịch tăng trưởng mạnh trong năm 2026 là nền tảng cho sự hồi phục.
Lưu ý trung thực: cũng theo Báo Đấu thầu (14/10/2026), dẫn DKRA, giao dịch nghỉ dưỡng khó bứt phá mạnh trong quý IV/2026; biệt thự nghỉ dưỡng quý III chỉ bán 38 căn (giảm 86% so với quý trước), khoảng 79% nguồn cung vẫn tồn từ các giai đoạn trước, và lãi suất thả nổi tại nhiều ngân hàng được nêu ở mức khoảng 13–15%/năm sau ưu đãi. DKRA dự báo giá sơ cấp quý IV đi ngang. Thông tin theo báo chí tại thời điểm đăng, có thể thay đổi; vui lòng kiểm tra thông báo chính thức của chủ đầu tư và cơ quan chức năng.
Góc nhìn tài chính
Thị trường cải thiện không đồng nghĩa mọi sản phẩm đều phù hợp. Với bất động sản nghỉ dưỡng, ba câu hỏi nên đặt trước tiên: pháp lý và tiến độ đã rõ chưa; dòng tiền khai thác có thực tế không; và gia đình có đủ khả năng chịu lãi vay khi hết ưu đãi hay không. Chỉ khi các câu trả lời vững, yếu tố vị trí và hạ tầng mới nên được tính thêm.
Nếu bạn quan tâm phân khúc ven biển Nha Trang, có thể tham khảo Anh Nguyễn Oceanfront Horizon và liên hệ để được trao đổi cùng góc nhìn dòng tiền, không áp lực.
Nguồn tham khảo
Tạp chí Kinh tế - Tài chính: "Bất động sản nghỉ dưỡng tăng giao dịch, sản phẩm khai thác dòng tiền hút khách" – 27/10/2026 – xem bài gốc
Báo Đấu thầu: "Bất động sản nghỉ dưỡng quý IV/2026: Chờ lực đẩy từ hạ tầng và chính sách" – 14/10/2026 – xem bài gốc
Mỗi gia đình có mục tiêu và dòng tiền riêng. Tôi giúp anh/chị lập kế hoạch tài chính, so sánh các lựa chọn và quyết định khi đã hiểu rõ – trung thực, không ép quyết định.

 Thị trường